Bewaarplicht werkbonnen en urenregistratie: hoe lang moet je wat bewaren (en waarom)?
Werkbonnen lijken soms “alleen maar” interne briefjes: een paar regels over uren, wat materiaal en een handtekening van de klant. Tot er een vraag komt van de Belastingdienst, een discussie over meerwerk, of een controle op arbeidstijden. Dan blijken werkbonnen en urenregistraties precies de documenten te zijn waarmee je onderbouwt wat er is gebeurd, wanneer, door wie en tegen welke kosten.
Wie het bewaart, hoeft het meestal niet te gebruiken. Wie het niet bewaart, heeft het altijd nodig.
In dit artikel
Wat zijn werkbonnen en wat valt onder urenregistratie?
Een werkbon is geen formeel wettelijk begrip, maar in de praktijk is het het document waarmee je een klus of (deel van een) project vastlegt. Denk aan uitgevoerde werkzaamheden, gebruikte materialen, gereden ritten en gemaakte uren. Die gegevens raken al snel meerdere “administraties” tegelijk: je projectadministratie, je facturatie en je fiscale onderbouwing.
Urenregistratie is breder dan een lijstje “8 uur gewerkt”. Voor werkgevers gaat het ook over begin- en eindtijden, pauzes, overwerk en rusttijden, omdat dit raakt aan de Arbeidstijdenwet (ATW) en het Arbeidstijdenbesluit.
Wat je in de bouw en installatie vaak onder deze documenten en gegevens schaart:
- Werkbonnen per klus/project
- Urenbriefjes (dag, week, maand)
- Materiaalregels en nacalculatie
- Rit- en kilometerregistraties
- Foto’s en notities bij meerwerk
- Goedkeuringen (klant, uitvoerder, projectleider)
De basisregel: 7 jaar fiscale bewaarplicht
Voor ondernemers geldt een fiscale administratie- en bewaarplicht. In de kern komt het hierop neer: je moet je administratie zó bijhouden dat de Belastingdienst je rechten en plichten kan controleren, en je moet die administratie bewaren.
De standaardtermijn is 7 jaar. Daar vallen ook werkbonnen onder als ze onderdeel zijn van je onderbouwing voor omzet, kosten, btw en winst. Dus niet alleen je facturen, ook de “bron” eronder. Werkbonnen zijn vaak precies die bron.
Er is een bekende uitzondering: gegevens die te maken hebben met onroerende zaken (vastgoed) kunnen onder een 10-jaarstermijn vallen voor btw-doeleinden. Werk je aan verbouwingen, installaties in panden of opleverprojecten, dan is dit iets om scherp te hebben met je boekhouder.
Urenregistratie voor personeel: 52 weken beschikbaar houden
Heb je werknemers, dan komt er naast de fiscale bewaarplicht een arbeidsrechtelijke verplichting bij. De ATW vraagt een deugdelijke registratie van arbeids- en rusttijden. Het Arbeidstijdenbesluit koppelt daar een bewaartermijn aan van minimaal 52 weken.
Dat betekent in de praktijk: de urenregistratie die je gebruikt om te laten zien of rusttijden en maximale werktijden kloppen, moet je minstens één jaar kunnen tonen. Dat staat los van de fiscale 7 jaar. Veel bedrijven kiezen er daarom voor om werkbonnen en urenstaten gewoon gelijk te trekken op 7 jaar, zodat je niet met verschillende archieven en opschoningen werkt.
Een zzp’er zonder personeel valt niet onder de ATW-registratieplicht voor werknemers, maar blijft wél gewoon ondernemer met fiscale bewaarplicht. Ook dan is uren- en werkbononderbouwing vaak belangrijk, alleen al om je facturen, offertes en nacalculaties te kunnen staven.
Loonadministratie: 5 jaar (en waarom je vaak toch langer bewaart)
Werkgevers hebben ook te maken met regels rond de loonadministratie. Vanuit die hoek wordt vaak een minimale bewaartermijn van 5 jaar genoemd. Alleen: loongegevens en alles wat loon en facturatie raakt, loopt in veel administraties door elkaar. Urenstaten zijn daar een goed voorbeeld van.
Daarom zie je in de praktijk vaak deze aanpak: bewaar loon- en urenonderbouwing net zo lang als je fiscale administratie (7 jaar), zodat je bij vragen niet hoeft te puzzelen welke set “nu eigenlijk leidend” was.
Overzicht bewaartermijnen in één tabel
Onderstaande tabel helpt om snel te bepalen welke termijn je minimaal aanhoudt. Let op: dit gaat om algemene regels. Een cao, contractafspraak of verzekeraar kan extra eisen stellen.
| Document / registratie | Wie? | Minimale bewaartermijn | Waarom dit wordt gevraagd |
|---|---|---|---|
| Werkbonnen (uren, werkzaamheden, materiaal) | Ondernemers en werkgevers | 7 jaar | Onderbouwing omzet, kosten en btw |
| Fiscale administratie (inkoop, verkoop, bank, facturen) | Ondernemers en werkgevers | 7 jaar | Controleerbaarheid door Belastingdienst |
| Gegevens rond onroerende zaken (btw) | Ondernemers en werkgevers | 10 jaar | Herzieningsregels btw bij vastgoed |
| Urenregistratie arbeids- en rusttijden (ATW) | Werkgevers | 52 weken | Controle werktijden/rusttijden |
| Loonadministratie (kernstukken) | Werkgevers | 5 jaar | Controle loonheffingen en premies |
Papier, pdf of app: wat mag je bewaren en hoe?
Je mag je administratie op papier of digitaal bewaren. De eis zit vooral in volledigheid, leesbaarheid en toegankelijkheid tijdens de bewaartermijn.
Een belangrijk punt dat vaak misgaat: als je administratie oorspronkelijk digitaal is, dan is “even printen en het bestand weggooien” meestal geen goed idee. De Belastingdienst wil dat je gegevens in de vorm waarin je ze bijhoudt, controleerbaar blijven. Omzetten naar een andere drager mag, zolang de omzetting klopt en je het later weer leesbaar kunt maken.
Praktisch betekent dit dat je afspraken moet maken over je archief, los van of je met werkbonnen op papier of in een app werkt:
- Bewaarstructuur: per jaar en per project, of per klant en per jaar
- Zoekbaarheid: op datum, projectnummer, medewerker
- Toegangsbeheer: niet iedereen hoeft alles te kunnen aanpassen
- Back-ups: niet alleen “in de cloud”, ook een herstelplan
Wat gaat er mis als je werkbonnen kwijt bent?
Zonder werkbonnen en urenonderbouwing sta je zwakker bij drie soorten vragen: fiscaal, operationeel en juridisch.
Fiscaal kan de Belastingdienst bij onvoldoende administratie correcties opleggen, of je cijfers schatten. Dat geeft gedoe en kost tijd, vaak precies op een moment dat je je aandacht bij projecten wilt houden. Ook speelt bewijslast mee: als jij iets aftrekt of doorbelast, dan moet jij het kunnen laten zien.
Operationeel merk je het bij facturatie. Meerwerk zonder foto, notitie of akkoord op de bon wordt sneller een discussie. En als je materiaalregels missen, gaat je marge er ongemerkt aan.
Juridisch zie je het terug bij loon- of urenconflicten. Als een medewerker zegt structureel te veel te hebben gewerkt, en jij kunt geen deugdelijke registratie tonen, dan sta je al snel op achterstand.
Een werkbaar bewaarbeleid voor kleine bouwbedrijven en zzp’ers
Bewaren hoeft niet ingewikkeld te zijn, als je het simpel houdt en het team dezelfde routine volgt. De kunst is om niet pas aan archiveren te denken als de klus al maanden klaar is.
Een aanpak die vaak goed werkt:
- Eén moment in de week: bonnen controleren en (digitaal) “afsluiten”
- Eén eigenaar: iemand die verantwoordelijk is voor volledigheid, niet voor alles invoeren
- Eén termijn: hanteer 7 jaar als standaard, met een vlaggetje voor vastgoed (10 jaar)
Maak het ook concreet wat “compleet” betekent. Niet alleen uren, ook context.
Hier is een korte checklist die je kunt gebruiken bij het inrichten van je proces:
- Definitie compleet: uren + materiaal + ritten + toelichting bij afwijkingen
- Afspraken over correcties: wie mag aanpassen, en hoe leg je dat vast
- Bewijs van meerwerk: foto, notitie, akkoordmoment
- Exportmogelijkheid: pdf of spreadsheet per periode/project
- Continuïteit: back-up en toegang geregeld bij wisseling van telefoon of personeel
Digitaal werken: minder zoeken, meer zekerheid
Papieren werkbonnen zijn niet “verboden”, maar ze zijn wel kwetsbaar. Ze raken kwijt, worden nat, of verdwijnen in een busje. Digitaal registreren lost dat niet magisch op, maar het maakt het wel makkelijker om consequent te bewaren, terug te vinden en te overleggen bij vragen.
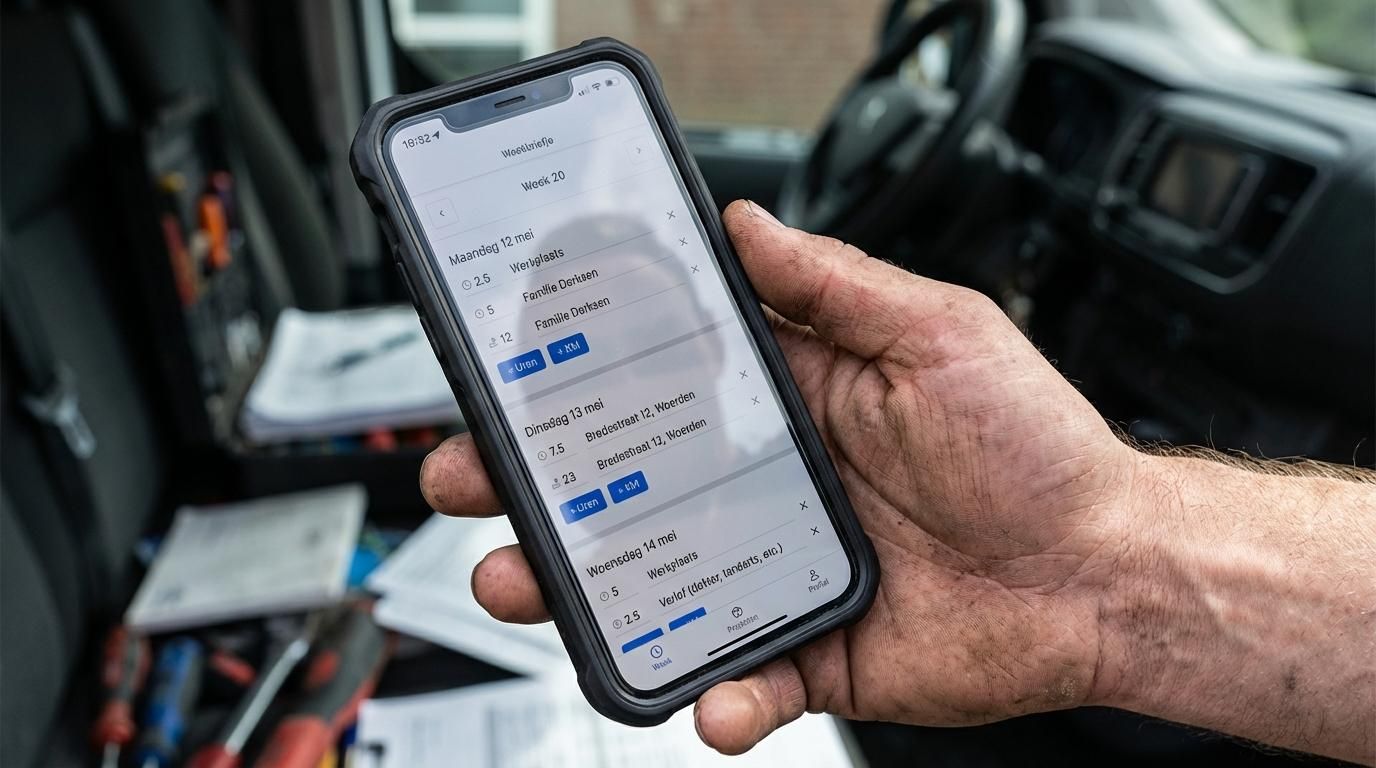
Wat veel bouw- en installatiebedrijven prettig vinden aan een app met webdashboard is dat je werkbonnen, uren, materiaal en ritten in één systeem vastlegt. Dat helpt bij twee momenten die vaak pijn doen: de weekafsluiting en de facturatievoorbereiding.
Bij een oplossing als Werkbriefje.app gaat het dan niet om extra functies, maar om basiszaken die bewaarplicht-proof werken: centrale opslag, werken met projecten, vaste velden voor uren en materiaal, foto’s en notities bij meerwerk, en overzichten die je kunt gebruiken richting boekhouding of controle. Ook is het relevant dat je met persoonlijke logins werkt, zodat niet iedereen zomaar bij alle gegevens kan.
Een praktische vuistregel bij digitaal bewaren: zorg dat je binnen redelijke tijd een volledig dossier per project kunt opleveren, inclusief wie wat wanneer heeft ingevoerd en goedgekeurd. Dat is precies wat je nodig hebt bij controle of discussie.
Bewaartermijn is simpel, je proces is het echte werk
De wetgeving geeft termijnen. De praktijk vraagt discipline. Als je elke week je werkbonnen rondmaakt, projecten netjes afsluit en je archief consistent houdt, dan wordt bewaarplicht vooral een kwestie van “rust in de tent”.
En dat zie je terug op de plek waar het telt: minder correcties achteraf, sneller factureren, en bij vragen kun je gewoon het dossier erbij pakken.

Eigenaar Werkbriefje.app